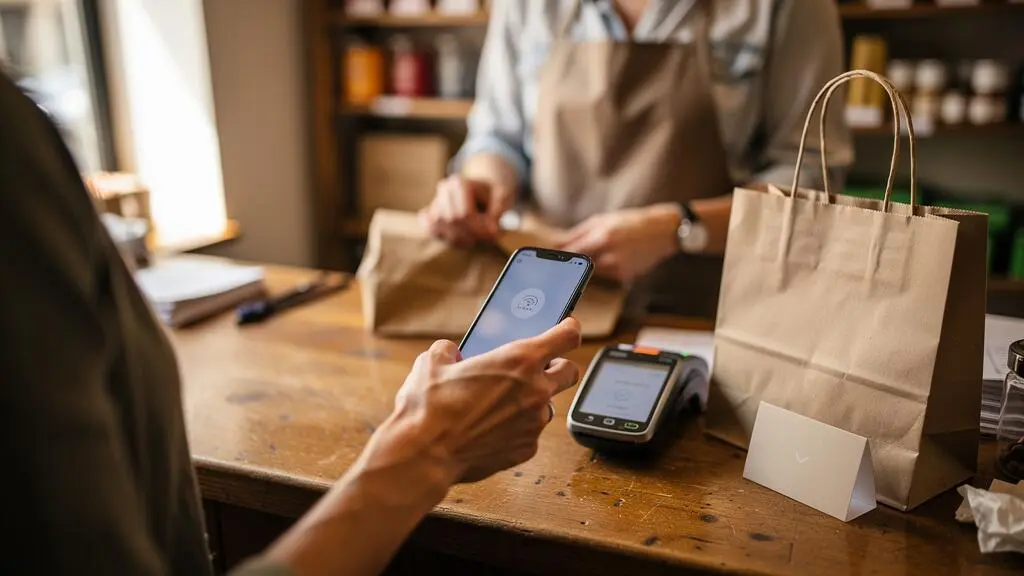
Le paiement mobile devient particulièrement intéressant lorsque la saisie des coordonnées bancaires ralentit la commande ou lorsque le client souhaite régler rapidement depuis son smartphone. Apple Pay, Google Pay et les autres portefeuilles compatibles permettent de valider une transaction sans ressaisir manuellement les informations de carte, sous réserve de compatibilité et d’authentification.
Pour un commerçant ou un e-commerçant, l’objectif n’est cependant pas d’accumuler les moyens de paiement. Il consiste à proposer une solution adaptée aux usages de sa clientèle, au moment où elle apporte un véritable gain de simplicité. Un paiement express mal intégré, une authentification qui échoue ou une carte bancaire classique difficile à retrouver peuvent produire l’effet inverse.
La bonne approche consiste donc à examiner les points de friction du tunnel, à comparer les usages réels et à mesurer les résultats après activation. En France, le paiement mobile progresse, mais la carte bancaire traditionnelle conserve toute sa place. Le parcours doit permettre aux clients de choisir rapidement, sans sacrifier la fiabilité, la transparence du prix ou la sécurité de la commande.
Les essentiels du paiement mobile sans friction
- Proposer un portefeuille mobile lorsque la saisie manuelle de la carte constitue un obstacle à l’achat sur smartphone.
- Conserver la carte bancaire classique et organiser les autres moyens de paiement selon les usages observés auprès des clients.
- Tester chaque parcours sur un véritable téléphone et suivre les paiements réussis, les échecs et les abandons avant de conserver une nouvelle option.
- Pourquoi une étape de paiement trop longue fait-elle perdre des clients sur smartphone ?
- Comment proposer plusieurs paiements mobiles tout en gardant un parcours simple ?
- Paiement mobile ou carte bancaire : quelle option privilégier pour un achat rapide ?
- Quels problèmes de paiement mobile peuvent faire abandonner une commande au dernier moment ?
- Quand ajouter un nouveau paiement mobile plutôt que conserver les options existantes ?
- Comment réduire le nombre d’actions nécessaires avant un achat sur mobile ?
- Comment réduire les abandons de panier sans multiplier les promotions ?
- Comment améliorer l’expérience d’achat sans multiplier les services coûteux ?
Pourquoi une étape de paiement trop longue fait-elle perdre des clients sur smartphone ?
Une étape de paiement trop longue augmente le risque d’abandon parce qu’elle impose au client des efforts supplémentaires au moment où il souhaite simplement finaliser son achat. Sur smartphone, la saisie manuelle d’une carte bancaire, les changements d’application et les formulaires mal adaptés multiplient les occasions de renoncer. La friction devient particulièrement pénalisante lorsque le client doit interrompre son parcours pour retrouver une information.
Contrairement à un ordinateur, le smartphone dispose d’un espace d’affichage réduit et d’un clavier qui masque parfois une partie du formulaire. Saisir les 16 chiffres d’une carte, sa date d’expiration et son cryptogramme demande de la précision. Si le portefeuille contenant la carte n’est pas à portée de main, le client peut devoir quitter le site pour la récupérer. Une autocomplétion défaillante ou une erreur de saisie complique encore la progression.
La longueur perçue compte autant que la durée réelle. Un tunnel affichant trois étapes peut sembler interminable si une création de compte obligatoire apparaît au dernier moment ou si l’adresse de facturation déjà renseignée doit être saisie une seconde fois. À l’inverse, un formulaire plus long mais clairement structuré peut être mieux accepté si chaque demande est compréhensible.
Les recherches de Baymard Institute illustrent ce problème : 17 % des consommateurs interrogés déclarent avoir abandonné un achat en ligne au cours des trois mois précédant l’enquête parce que le processus de commande était trop long ou complexe. Ce résultat déclaratif, issu d’une enquête de plus de 1 000 consommateurs, n’est pas une mesure spécifique du marché français ni du paiement mobile. Il confirme néanmoins l’intérêt de simplifier le tunnel avant de multiplier les options.
Deux situations doivent être distinguées. L’abandon définitif correspond à un client qui renonce et peut acheter chez un concurrent. L’abandon différé concerne celui qui remet son achat à plus tard, puis oublie de revenir. Le premier appelle notamment une amélioration immédiate de la caisse ; le second peut justifier une relance adaptée, sans nécessairement proposer une remise.
Pour identifier le problème, chronométrez votre propre parcours depuis un téléphone réel. Relevez le nombre d’écrans, de champs obligatoires, de frappes et de changements d’application. Il n’existe pas de seuil universel de durée ou de nombre d’actions à respecter : comparez plutôt les résultats entre les différentes versions du tunnel et observez les étapes où les clients décrochent.
Un paiement mobile express peut alors réduire une partie des efforts demandés. Mais son efficacité dépend aussi de la façon dont les différentes options sont présentées et intégrées dans la caisse.
Comment proposer plusieurs paiements mobiles tout en gardant un parcours simple ?
Proposer plusieurs paiements mobiles reste pertinent si chaque option répond à un besoin identifiable et si le client comprend immédiatement comment choisir. L’enjeu n’est pas de montrer toutes les solutions disponibles, mais de mettre en évidence les moyens les plus adaptés à sa situation. Une interface claire, un ordre cohérent et une confirmation homogène évitent de transformer la diversité des paiements en difficulté supplémentaire.
Il faut d’abord distinguer la disponibilité technique de l’intégration éditoriale. Activer un moyen de paiement dans un back-office ne garantit pas qu’il sera facilement repérable dans le tunnel. Si le portefeuille mobile apparaît après plusieurs écrans ou derrière une formulation ambiguë, son intérêt diminue. À l’inverse, une présentation immédiatement compréhensible permet au client de sélectionner sa méthode sans devoir explorer toute la page.
La hiérarchisation doit s’appuyer sur les données de vente. Examinez la part des commandes réalisées sur smartphone, les moyens effectivement utilisés, le panier moyen et les éventuelles demandes adressées au service client. Le moyen le plus fréquent auprès de votre clientèle mérite une visibilité prioritaire. Les options moins utilisées peuvent être regroupées derrière un bouton « Autres moyens de paiement ».
Cette logique peut être facilitée par un composant de paiement unifié. La documentation de Stripe sur Payment Element décrit notamment une interface capable de regrouper plusieurs moyens de paiement et d’adapter leur affichage selon des critères comme le pays, la devise et le montant. L’association avec Express Checkout Element permet également de présenter des portefeuilles comme Apple Pay et Google Pay sans les dupliquer dans le formulaire classique. Ces fonctionnalités sont propres à l’environnement Stripe et ne constituent pas une garantie de conversion.
La diversité des moyens ne doit pas fragmenter l’expérience. Quel que soit le choix effectué, les informations de commande doivent rester cohérentes, les étapes compréhensibles et la confirmation identifiable. Le client ne doit pas avoir l’impression de quitter la boutique pour entrer dans un environnement totalement différent.
Chaque option supplémentaire implique néanmoins une branche technique à contrôler : compatibilité mobile, authentification, gestion des erreurs, remboursements et suivi des transactions. Une solution disponible mais insuffisamment testée peut dégrader l’ensemble du tunnel.
Une fois cette organisation définie, reste à déterminer la place respective du portefeuille mobile et de la carte bancaire classique dans le parcours d’achat.
Paiement mobile ou carte bancaire : quelle option privilégier pour un achat rapide ?
Le portefeuille mobile et la carte bancaire ne sont pas deux solutions incompatibles. Le premier simplifie généralement le règlement sur un appareil compatible en évitant la saisie manuelle des coordonnées bancaires. La seconde reste indispensable pour les clients qui ne disposent pas d’un portefeuille configuré ou qui préfèrent renseigner leur carte directement. Pour un achat rapide, l’approche la plus fiable consiste donc à proposer les deux possibilités.
Apple Pay et Google Pay peuvent réduire les manipulations nécessaires lorsqu’une carte est déjà enregistrée sur l’appareil. Le client sélectionne son portefeuille, vérifie la transaction et procède à l’authentification demandée. Cette expérience est particulièrement intéressante lorsque la saisie des informations bancaires constitue le principal obstacle à la finalisation.
La situation change pour un nouvel utilisateur. S’il découvre le portefeuille mobile au moment de payer, il peut devoir commencer par enregistrer une carte ou configurer son appareil. Le gain de temps attendu disparaît alors pour cette première commande. Le portefeuille mobile apporte surtout un avantage lorsque sa configuration est déjà effectuée.
Le type d’achat peut également influencer la présentation. Pour un achat impulsif ou un panier de faible montant, une option express immédiatement visible peut faciliter la décision. Pour un achat plus réfléchi ou un panier important, le client peut accorder davantage d’attention au récapitulatif, à la sécurité et aux conditions de paiement. Il ne faut toutefois pas déduire automatiquement qu’une carte saisie manuellement sera préférée pour les montants élevés : cette préférence doit être vérifiée dans les données de la boutique.
19 %
En 2025, les portefeuilles mobiles représentaient 19 % des paiements de proximité par carte en France, soit environ un paiement sur cinq en point de vente. Ce chiffre concerne les paiements physiques et ne mesure pas l’utilisation des portefeuilles mobiles en e-commerce.
D’après le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement, publié par la Banque de France.
Cette progression des usages en magasin constitue un signal intéressant pour les commerçants français, sans permettre de prévoir directement les comportements d’achat sur leur site. Le rapport 2025 de l’Observatoire de la sécurité des moyens de paiement présente également des indicateurs relatifs à la sécurité des transactions. Il ne démontre cependant pas qu’un portefeuille mobile réduit systématiquement la fraude ou les abandons par rapport à une carte saisie manuellement.
La compatibilité reste une autre condition essentielle. L’affichage d’un portefeuille dépend notamment de l’appareil, du navigateur et de l’intégration du prestataire. Un client qui ne peut pas utiliser son portefeuille doit pouvoir revenir facilement à la carte bancaire classique. Le paiement express doit donc compléter les solutions existantes, jamais les remplacer sans vérification de la couverture réelle.
La rapidité ne suffit toutefois pas à garantir une bonne expérience. Un moyen de paiement qui échoue au dernier moment peut annuler tous les efforts réalisés pour simplifier le tunnel.
Quels problèmes de paiement mobile peuvent faire abandonner une commande au dernier moment ?
Un paiement mobile peut provoquer un abandon lorsqu’une authentification échoue, qu’un portefeuille n’est pas reconnu ou qu’une redirection interrompt la session de commande. Le problème devient particulièrement pénalisant lorsque le site affiche une erreur incompréhensible ou oblige le client à recommencer tout son parcours. Pour éviter cette rupture, chaque moyen activé doit être testé sur un véritable téléphone et associé à une solution de reprise claire.
Certains incidents sont difficiles à repérer sans test réel. Un navigateur peut ne pas détecter le portefeuille attendu, une authentification 3-D Secure peut échouer sans explication exploitable ou une session peut expirer pendant une redirection vers une application bancaire. Dans d’autres cas, le client reçoit un message générique alors que la transaction a simplement besoin d’une nouvelle tentative ou d’un autre moyen de paiement.
Ces incidents ont une conséquence qui dépasse la transaction. Après un premier échec, le consommateur peut douter de la fiabilité du site, craindre un double débit ou hésiter à communiquer à nouveau ses informations bancaires. Il peut aussi quitter la boutique pour rechercher des informations sur le marchand avant de revenir, sans garantie qu’il termine son achat.
Le suivi doit donc distinguer les paniers abandonnés des commandes créées mais non payées. Cette deuxième catégorie aide à identifier les ruptures intervenant après la validation du panier. Il est ensuite utile de segmenter les échecs par moyen de paiement, appareil, navigateur et étape du parcours, afin de corriger le problème précis plutôt que de modifier toute la caisse.
Le message d’erreur constitue alors un élément décisif. Il doit expliquer ce qui s’est passé sans divulguer d’informations sensibles, et proposer une action concrète : réessayer, sélectionner une autre carte ou utiliser un autre moyen de paiement. Une erreur précise évite de laisser le client face à une impasse. Il est également important de ne pas présenter une transaction comme échouée si son statut reste incertain.
Les cinq contrôles à effectuer avant de conserver un paiement mobile
- Tester chaque moyen activé sur un téléphone réel : consignez l’appareil, le navigateur, le moyen utilisé et le résultat du test dans un tableau de recette.
- Vérifier le parcours d’authentification : documentez les étapes de validation, les redirections éventuelles et le retour vers la boutique.
- Contrôler les commandes non réglées : établissez une liste des commandes créées sans paiement abouti et relevez leur statut exact.
- Segmenter les incidents : créez un relevé des échecs par moyen de paiement, appareil, navigateur et étape de rupture.
- Évaluer les messages d’erreur : vérifiez que chaque situation propose une explication compréhensible et une possibilité de reprise adaptée.
Une fois les incidents identifiés et corrigés, l’ajout d’une nouvelle solution devient plus facile à évaluer. La décision doit néanmoins tenir compte du coût réel de son exploitation et de la demande des clients.
Quand ajouter un nouveau paiement mobile plutôt que conserver les options existantes ?
Ajoutez un nouveau paiement mobile lorsqu’un besoin client identifiable apparaît et que les données montrent une friction que les moyens existants ne résolvent pas suffisamment. Une forte proportion de visites sur smartphone, des abandons concentrés lors de la saisie de carte ou des demandes récurrentes pour un portefeuille absent constituent des signaux pertinents. L’ajout doit ensuite être évalué sur une période de test avec des critères de conservation définis à l’avance.
Le premier indicateur à examiner est la part du trafic mobile. Si une proportion importante des visiteurs consulte la boutique depuis un smartphone, il devient pertinent de vérifier si les moyens proposés correspondent à leurs habitudes. Il faut ensuite rapprocher ce chiffre des commandes effectivement réglées depuis ces appareils, des taux d’échec et des abandons au moment de la saisie bancaire.
Les demandes adressées au service client complètent cette analyse. Des clients qui signalent régulièrement l’absence d’un portefeuille mobile ou qui expliquent ne pas réussir à finaliser leur commande apportent un indice concret. Ces retours doivent être confrontés aux données de transaction pour éviter d’activer une solution uniquement sur la base de quelques demandes isolées.
Le coût d’activation ne représente qu’une partie de l’investissement. Une solution peut être simple à activer dans le back-office, mais engendrer des commissions spécifiques, des procédures de remboursement différentes, des litiges supplémentaires ou davantage de sollicitations au support. Il faut aussi prévoir le temps consacré aux tests après les mises à jour techniques.
En France, la carte bancaire conserve une place centrale dans les habitudes de paiement. Il est donc préférable de maintenir une option CB classique clairement visible et de présenter les portefeuilles mobiles comme des possibilités complémentaires. Une boutique qui privilégie exclusivement le paiement express risque d’écarter les clients qui ne disposent pas d’un appareil compatible ou qui ne souhaitent pas utiliser leur portefeuille numérique.
L’immobilisme présente toutefois un autre risque : ne jamais tester une option empêche de mesurer précisément le besoin auquel elle pourrait répondre. Une expérimentation limitée permet de comparer les résultats avant et après activation, à condition de suivre les mêmes indicateurs et de tenir compte des variations de trafic et de clientèle.
Les critères de décision peuvent être résumés ainsi :
- Activer : lorsque les abandons à la saisie de carte sont significatifs et qu’une demande client identifiable existe.
- Tester : lorsque le trafic mobile est important mais que les données ne permettent pas encore de mesurer l’intérêt d’un nouveau portefeuille.
- Conserver : lorsque l’option est réellement utilisée, fonctionne correctement et apporte un bénéfice supérieur à son coût d’exploitation.
- Retirer ou revoir : lorsqu’elle génère des incidents, des coûts ou une complexité disproportionnés par rapport à son utilisation.
Mais même avec les bons moyens de paiement, un tunnel peut rester trop contraignant. La prochaine amélioration consiste à supprimer les actions inutiles avant que le client n’arrive à l’étape d’encaissement.
Comment réduire le nombre d’actions nécessaires avant un achat sur mobile ?
Réduire les actions nécessaires avant un achat sur mobile consiste à supprimer les demandes qui ne contribuent ni à la livraison, ni au paiement, ni aux obligations applicables à la commande. Un paiement express ne compense pas un parcours encombré par une création de compte obligatoire, des coordonnées répétées ou des fenêtres intempestives. La simplification doit donc commencer avant même la sélection du moyen de paiement.
La première source de friction est souvent le compte client imposé. Un visiteur qui souhaite effectuer un achat ponctuel peut renoncer s’il doit créer un identifiant, choisir un mot de passe et confirmer son adresse électronique avant de payer. Proposer une commande en invité permet de conserver un parcours direct tout en laissant la possibilité de créer un compte à ceux qui le souhaitent.
Les doublons constituent une autre difficulté fréquente. Lorsque l’adresse de livraison et l’adresse de facturation sont identiques, une case permettant de reprendre les mêmes coordonnées évite une nouvelle saisie. De même, une adresse électronique ne devrait pas être demandée plusieurs fois sans justification opérationnelle.
Une règle pratique consiste à vérifier que chaque information demandée répond à un besoin précis. Les champs indispensables doivent être identifiables, les champs facultatifs clairement présentés et les informations déjà connues préremplies lorsque cela est pertinent et conforme aux règles applicables. Les demandes non nécessaires à la commande peuvent être supprimées ou déplacées après la confirmation, à condition de ne pas compromettre le traitement de l’achat.
La simplification doit néanmoins préserver les étapes juridiquement nécessaires. En France, le fiche Service Public sur la conclusion d’un achat à distance rappelle notamment que le consommateur doit pouvoir vérifier le détail de sa commande, connaître le prix total et corriger ses éventuelles erreurs avant la validation définitive. Les moyens de paiement acceptés doivent également être annoncés au plus tard au début du processus de commande.
Le préremplissage des informations, la reconnaissance d’un client déjà connu et les liens de reprise de commande peuvent également limiter les manipulations. Il faut toutefois veiller à ce que les données restent exactes et que le parcours permette toujours de les modifier avant validation.
Pour une commande répétée, l’association d’informations déjà disponibles et d’un portefeuille mobile peut ramener le règlement à quelques gestes. Cette rapidité ne doit pas empêcher le client de vérifier le contenu de son panier, les frais applicables et le montant final.
Une caisse plus courte facilite le paiement, mais elle ne règle pas toutes les causes d’abandon. Il reste à distinguer les obstacles techniques des hésitations commerciales pour choisir les bonnes actions de récupération.
Comment réduire les abandons de panier sans multiplier les promotions ?
Pour réduire les abandons de panier sans multiplier les promotions, il faut d’abord identifier la raison pour laquelle le client ne termine pas sa commande. Une difficulté de paiement, des frais de livraison découverts trop tard et une hésitation sur le prix ne relèvent pas du même problème. Une remise peut éventuellement lever une objection tarifaire, mais elle ne résout ni un bug d’authentification ni un formulaire trop complexe.
Les abandons de friction correspondent aux situations dans lesquelles le client souhaite acheter mais rencontre un obstacle : paiement refusé, formulaire difficile à remplir, session expirée ou moyen de paiement indisponible. Les abandons de décision sont différents : le consommateur hésite sur l’utilité du produit, le prix ou le moment opportun pour commander.
Cette distinction évite de distribuer des codes promotionnels à des clients qui étaient déjà prêts à payer. Si une transaction échoue à la dernière étape, une réduction ne corrige pas le problème. Elle diminue simplement le montant d’une commande qui aurait peut-être été finalisée après une nouvelle tentative.
Le diagnostic doit commencer par l’analyse du tunnel. Repérez les étapes où les visiteurs quittent le parcours, les commandes non payées et les éventuelles différences entre les appareils. Un abandon concentré lors de la saisie bancaire appelle une amélioration du paiement. Une sortie fréquente après l’affichage des frais de livraison invite plutôt à revoir leur transparence.
Plusieurs actions peuvent ensuite récupérer une partie des commandes sans remise :
- Envoyer un rappel de panier par e-mail ou SMS lorsque le cadre de consentement et les règles applicables le permettent.
- Afficher les frais de livraison et les éventuels coûts supplémentaires avant la dernière étape.
- Prévoir un bouton de reprise qui ramène directement à l’étape utile du parcours, sans obliger le client à recommencer.
- Proposer une nouvelle tentative de paiement lorsque le statut de la transaction le permet, sans risquer un double débit.
Les promotions systématiques peuvent même créer un effet contre-productif. Si les clients apprennent qu’un abandon déclenche régulièrement un code de réduction, certains peuvent différer volontairement leur achat pour obtenir un avantage. La boutique entretient alors une sensibilité au prix qu’elle aurait pu éviter en corrigeant simplement son tunnel.
La meilleure stratégie consiste à mesurer séparément les commandes récupérées après une correction technique, les achats finalisés après une relance et ceux qui nécessitent réellement un avantage commercial. Cette distinction aide à préserver les marges tout en améliorant l’expérience d’achat.
Cette logique de diagnostic permet également de mieux répartir les ressources. L’amélioration de l’expérience d’achat ne nécessite pas systématiquement de nouveaux services ou de nouvelles fonctionnalités coûteuses.
À retenir avant d’investir dans de nouveaux services
- La priorité doit aller aux problèmes qui empêchent directement le client de terminer sa commande, notamment les formulaires inutiles et les paiements défaillants.
- Une nouvelle fonctionnalité doit répondre à un point de friction identifié et produire un bénéfice mesurable par rapport à son coût complet.
- La fiabilité, la transparence et la maintenance du parcours comptent davantage que le nombre de services affichés au moment de payer.
Comment améliorer l’expérience d’achat sans multiplier les services coûteux ?
Améliorer l’expérience d’achat ne signifie pas multiplier les outils, les options ou les prestataires. Les gains les plus accessibles proviennent souvent de l’optimisation du tunnel existant : formulaires plus courts, frais transparents, paiement mobile fonctionnel et messages d’erreur compréhensibles. Une caisse simple et fiable peut être plus efficace qu’un parcours riche en fonctionnalités mais difficile à maintenir.
Pour arbitrer les améliorations, examinez leur coût par friction résolue. Une modification qui supprime un champ inutile concerne potentiellement tous les clients passant par cette étape. Un nouveau service de discussion en ligne peut mobiliser davantage de ressources sans résoudre le problème d’un paiement refusé. La priorité doit revenir aux obstacles les plus fréquents et les plus pénalisants.
Une grille de décision simple permet de comparer les investissements :
| Amélioration | Bénéfice recherché | Point de vigilance |
|---|---|---|
| Simplification des formulaires | Réduire les saisies et les erreurs | Conserver les informations nécessaires à la commande |
| Activation du paiement mobile | Éviter la saisie manuelle de la carte sur appareil compatible | Tester la compatibilité et les authentifications |
| Messages d’erreur précis | Faciliter la reprise après un incident | Ne pas divulguer d’informations sensibles |
| Affichage anticipé des frais | Éviter les mauvaises surprises au moment de payer | Présenter un prix total compréhensible |
| Ajout d’un service supplémentaire | Répondre à un besoin spécifique | Évaluer les coûts, la maintenance et l’utilisation réelle |
La fiabilité doit également faire partie du calcul. Chaque moyen de paiement supplémentaire demande des vérifications régulières, notamment après une mise à jour du site, du prestataire ou des navigateurs. Une option rarement utilisée mais fréquemment défaillante peut coûter davantage en assistance et en perte de confiance qu’elle ne rapporte en commandes.
Il faut aussi éviter de confondre richesse fonctionnelle et qualité perçue. Trois moyens de paiement disponibles, compréhensibles et opérationnels peuvent inspirer davantage confiance qu’une longue liste dont certaines options ne fonctionnent pas sur tous les appareils. La cohérence du parcours et la visibilité de la confirmation sont essentielles.
Un commerçant peut ainsi commencer par optimiser les éléments déjà présents dans sa caisse, puis introduire une solution mobile lorsque les données montrent un besoin. Cette démarche progressive limite les dépenses et permet d’isoler l’effet de chaque modification. Elle facilite également le retour en arrière lorsqu’une option ne répond pas aux attentes.
Avant toute nouvelle activation, vérifiez donc que la caisse actuelle est compréhensible, que la carte bancaire reste accessible et que le paiement mobile apporte une simplification observable. Un parcours fiable, court et régulièrement testé constitue une base solide pour accélérer l’encaissement sans complexifier l’expérience client.
Le paiement mobile est-il adapté à tous les commerces en ligne ?
Le paiement mobile peut être intéressant pour les commerces qui reçoivent une part significative de leurs visites depuis des smartphones. Son intérêt dépend toutefois de la clientèle, du secteur, du panier moyen et de la compatibilité technique. Il doit être proposé en complément de la carte bancaire classique afin de ne pas exclure les clients qui n’utilisent pas de portefeuille numérique.
Faut-il proposer Apple Pay et Google Pay en même temps ?
Pas nécessairement. Il faut d’abord vérifier les appareils utilisés par les clients, les possibilités offertes par le prestataire de paiement et les usages observés dans les commandes. Proposer les deux peut couvrir davantage de situations, mais uniquement si leur intégration reste simple et si les transactions sont correctement testées.
Comment savoir si un nouveau moyen de paiement améliore la conversion ?
Comparez les résultats avant et après son activation en observant les commandes payées, le taux de réussite des transactions, les abandons au moment du paiement et la répartition des moyens utilisés. Tenez également compte des coûts supplémentaires et des éventuelles variations de trafic. Une hausse d’utilisation ne signifie pas automatiquement une hausse équivalente des ventes.
Le paiement mobile est-il plus sécurisé que la saisie classique d’une carte bancaire ?
Les portefeuilles mobiles peuvent intégrer des mécanismes d’authentification et de protection des données qui évitent notamment de ressaisir les coordonnées bancaires sur chaque site. Toutefois, le niveau de sécurité dépend de l’architecture du portefeuille, du prestataire, de l’authentification et de l’environnement technique. Il ne faut pas considérer qu’un moyen de paiement élimine à lui seul les risques de fraude.
Peut-on simplifier le paiement sans supprimer la vérification de la commande ?
Oui. Il est possible de réduire les champs inutiles, de préremplir certaines informations et de proposer un portefeuille mobile tout en conservant la vérification du panier, du prix total et des coordonnées avant validation définitive. En France, la commande à distance doit respecter les obligations d’information et de confirmation applicables au consommateur.